01 / 先说清楚,自己赚的是什么
知道得早,
还不等于赚得多。
发现一篇冷门论文,注意到一个新协议,抢先学会一个工具——这些都可能带来机会。但“新”“早”“少有人知道”,都还不能证明它有投资 Alpha。
《捕捉阿尔法》这类文章有一个有用的提醒:主动探索,把信息变成行动。问题在于,它把金融术语变成了性格分类。主动探索的人也会亏钱;选择低成本指数的人,也可能做了非常理性的决定。
比别人早一步形成的优势。可以是产品、知识、技能或传播机会。
相对于选定风险模型与基准,无法由已承担风险解释的超额表现。需要估计,也可能只是噪声。
所以,“我涨了 30%,比特币涨了 20%”并不足够。如果你的组合本来就承担更多市场风险,领先的部分可能仍是 Beta。CAPM 与 Sharpe 的工作有关;常用的绩效 Alpha 度量则与 Jensen 1968 年的研究密切相关。[1]
机制说得通、数据没有偷看未来、按真实价格能成交、扣除成本仍优于合适基准,而且能说明失败条件,才值得继续讨论“可交易的优势”。这仍不等于保证盈利。
“护城河”和“抓住下一个机会”也可以同时成立。可靠的数据、熟练的执行和长期积累的判断力,可能让你反复发现短暂机会。真正有用的是建立研究能力,而不是把“追新”本身当成收益来源。
02 / 一篇吸引人的论文,先拆证据
比特币时钟:
值得跟踪,尚未证明能赚钱。
Bitcoin Runs on a Clock 的核心观察很直观:论文识别的三个成熟周期顶部,距离各自减半的时间很接近。[2]
论文回溯识别的三个顶部 / 减半后天数
作者提供了零假设检验,顶部聚集有研究价值。但底部聚集更容易由回撤过程本身产生;只有三个成熟周期,也限制了结论的可靠性。论文中的单个留出区间是初步证据,不能替代发表之后的持续检验。
更关键的是:你不能在顶部当天,就拥有后来确认“这是顶部”的信息。用事后标签描述周期,与用当时可见的信息下单,是两个任务。即使时间结构存在,也还需要定义仓位、进出场、确认延迟和成本。
论文提出的 2026 年低点候选窗口为 10 月 5 日至 11 月 16 日。本文写于 10 月 27 日,窗口尚未结束。落在窗口内的一个局部低点,不能自动算作周期预测命中;还需要事先固定的确认规则。
我的判断是:它适合作为待验证的时间假说,或与其他信号比较的一个特征。现有证据不足以把它直接升级为买卖策略。尤其不能把顶部的统计结果,移植成底部预测的成功率。
论文的旋转检验 p = 0.21 针对另一组信号显著性问题,不等于“顶部聚集检验的 p 值”。把不同检验混成一个数字,会同时夸大或误伤论文。可在 原文 与 代码 中逐项核对。
03 / 小实验:时间,也有价格
折价 0.6%,
为什么最后可能亏钱?
一类更具体的研究对象是流动性质押资产:有人为了立即退出,愿意低价出售;另一个人愿意接手,等待赎回。两者之间的折价,可能是在给时间、流动性和风险定价。[3]
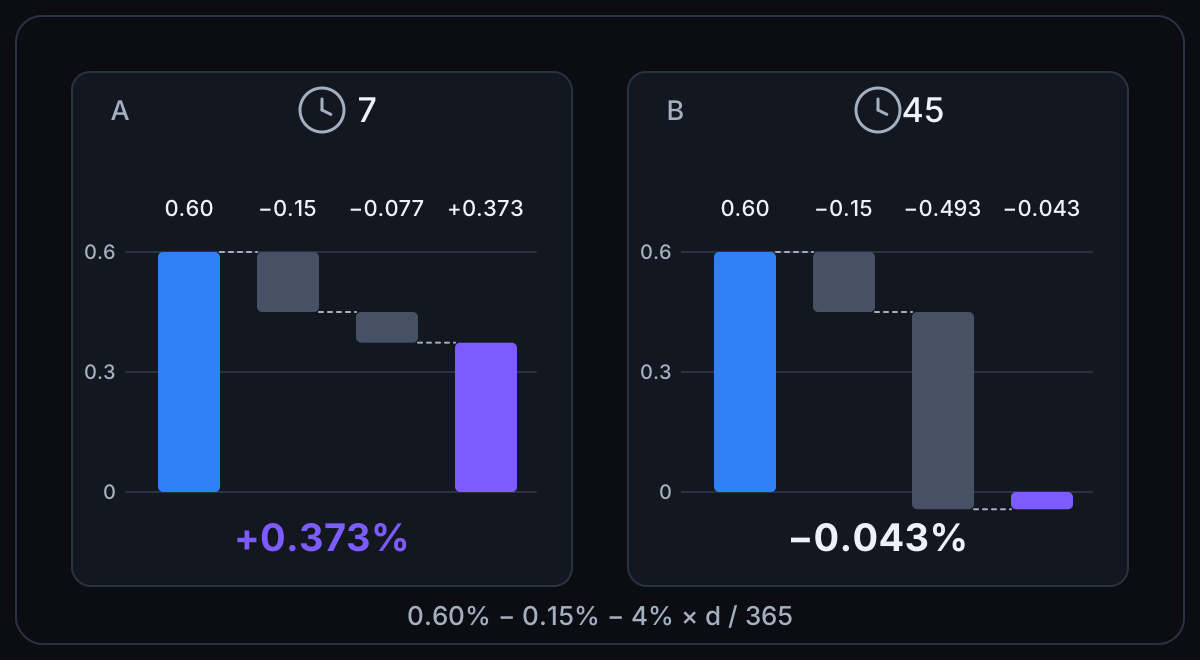
先做一个简化算例。假设预期赎回面值不变,折价 0.60%,一次性成本 0.15%,年资金机会成本 4%。等待 7 天和 45 天,是两笔不同的生意。
实验 01 / 教学假设 · 非实时行情
把赎回时间,往后推一点。
改变等待天数,看看折价还剩多少。全部百分比按预期赎回面值简化计量。
成本后的账面空间 / 面值
+0.373%
折价0.60%
一次性成本−0.15%
等待成本−0.077%
账面空间 ≈ 折价 − 一次性成本 − 年资金成本 × 等待天数 ÷ 365
按当前假设,约 41.1 天后,账面空间归零。
这是以面值为分母的简化价差预算,不是投入本金回报率,也不是年化收益。模型假设赎回成功且面值不变,忽略罚没、赎回减记、对冲和额外费用。ETH 计价的正价差,也不保证美元收益为正。
这个实验真正要说明的是:等待时间的估计,可能比发现折价更重要。例如 Lido 的赎回队列机制会影响何时收到资产,排队期间也不继续获得通常的质押收益;异常情况下还存在损失。不能把可赎回理解成随时、足额、无风险到账。[4]
可检验的假说应该更具体:“在某种队列状态下,市场高估了等待时间。”然后记录当时可见的队列、实际成交价和最终到账时间。若折价只够补偿真实等待与风险,它就是合理定价。
04 / 新的一层:隐藏的分母
积分翻倍,
你的份额也翻倍了吗?
积分玩法容易让人只盯住自己的数量。可是奖励往往取决于另一件事:你占全体有效积分的多少。
Pendle 的 YT 让持有人获得一定期限内的浮动收益和积分,期限结束后 YT 本身价值归零,积分倍数也可能改变。要判断它贵不贵,需要同时估计现金收益、积分产出、未来稀释与资格条件。[5]
实验 02 / 固定奖励池的比例分配模型
别人进场,你的奖励会怎样?
假设你的有效积分不变,奖励池价值固定为 $100 万,最初你占 0.1%。这是教学模型;实际项目可能采用门槛、分档或其他分配规则。
“全网总量”已经包含你的积分。这里只改变分母,不改变你的积分和奖池价值。
你的假设奖励 · 未扣成本
$1000
相对于原先奖励
假设奖励 = $100 万 × 0.1% ÷ 总量倍数。空投是否发生、资格审查、代币价格、解锁与规则改变,都不在这个模型中。积分不是保兑债权。
更值得研究的问题是:市场为一分积分付了多少钱,又假定最终会有多少分?可以先把 YT 买价扣除预计现金收益现值,加上费用,再除以预计新增积分,估计隐含积分成本。分母不透明时,应给出区间,不能用一个精确小数掩盖未知。
如果每个人都拿到同样的两倍积分,比例份额可能完全不变。这是“倍数很诱人”和“经济价值提高”之间最容易漏掉的一步。
05 / 从论文,走向可证伪的问题
还有哪些地方,
值得往下挖?
下面是研究地图,不是收益榜。每个方向都分开写清楚:收益从哪里来、要观察什么、什么结果会让假说失败。论文记录的历史机会,不代表今天仍有相同报价和容量。
点开一个方向,查看机制与检验。这里没有运行这些策略的实时净收益回测;“研究候选”均不表示已验证可获利。
A / 钱被占用,或无法自由流动
01现货—期货基差与永续资金费有人愿意付钱获得杠杆;但你也要付出资本与保证金。
机制:方向性杠杆需求和套利资本限制,可以支持基差。持有现货、卖出期货的收益,可能主要是资金和风险补偿。永续合约没有固定到期日,不能把今天的资金费一直外推。[6]
观察:同期可成交现货与期货报价、借贷费率、资金费规则、保证金和跨平台转账约束。计入两边本金,而非只用一边保证金做漂亮年化。
否定条件:基差只能在忽略保证金追加、资金费反转或平台风险时获利;扣完真实成本不再优于同风险基准。
02流动性质押折价与赎回队列把“能赎回”,拆成金额、时间与不确定性。
机制:需要马上退出的人,可能愿意为流动性付费。候选优势在于更准确地估计到账时间和损失,而不是看到折价就买。[3–4]
观察:买入深度、退出队列、实际赎回时间、排队期间收益与异常损失;统一 ETH 或美元计价口径。
否定条件:较大的折价总是对应更长等待或更大风险,风险调整后的净空间消失。
03借贷市场的利率曲线与退出流动性首页的高 APY,是此刻的读数,不是未来的合同。
机制:借款人支付利息。Morpho 的自适应利率模型会随利用率变化,也会随时间调整曲线;你存入资金本身就可能降低利用率与收益。[7]
观察:未来借款需求、利率路径、抵押品、坏账机制和可提款现金。比较相近风险的市场,不把不同抵押品的价差全叫 Alpha。
否定条件:高收益只存在于进场前截图,资金进场后迅速下降,或需要牺牲关键时刻的提款能力。
04跨链价差与预先部署的库存钱放在哪里,也可能比信号快慢更重要。
机制:跨链资金移动耗时;已有两侧库存的参与者能更快平衡价格。跨链套利研究说明库存部署很重要,但历史利润估算并不自动包含完整库存风险。[8]
观察:同一资产的真实可兑付关系、两侧盘口、预存资本、库存偏离和再平衡成本。两条链上的同名代币未必有完全相同的权利。
否定条件:算入闲置资本、再平衡、桥接与执行失败损失后,价差不足以支付这些成本。
B / 同一事件,被不同的人定价
05预测市场中的逻辑约束先核对赔付规则,再检查价格能否同时成交。
06预测市场 × 期权市场两种价格的分歧,可能提供线索,也可能来自模型和结算差异。
新研究:2026 年论文比较 BTC 阈值预测合约与期权隐含二元价格,发现差异;但代理交易回测只有 16 笔,合并净收益指标的置信区间包含零。论文把该指标称为 Alpha,定义也并非标准风险调整回归 Alpha。[10]
观察:统一到期时间、价格指数、触发条件和赔付,再使用同步盘口。期权隐含风险中性价格不等于真实事件概率;一个普通看涨期权加动态对冲,也不保证精确复制二元赔付。
否定条件:换成可成交价格,匹配结算规则并计入对冲与模型误差后,原来的价差消失。
07按领域、时点区分的概率偏差天气、政治与币价市场,不能共用一个“低估概率”故事。
机制:参与者构成、关注点和信息到达时间不同,可能形成条件性的校准误差。天气市场和跨领域研究都提供了线索,但观察到偏差不等于能按该价格买到。[11]
观察:提前规定城市、时段、价格桶和交易条件;用下一段时间的数据检验。天气论文的短测试期及交易摩擦限制,需要与结果一起阅读。
否定条件:优势依赖事后选择时间窗、少数事件或无法成交的均价;更换月份和分组后不再存在。
C / 收益好看,可能是分母或风险没算全
08积分、YT 与激励稀释你的积分多了,不一定代表你的奖励份额多了。
机制:激励预算或对积分的过高估值,会影响收益权的价格。候选优势来自对奖励池、有效总积分和规则的更准确估计。[5]
观察:隐含积分成本、到期时间、现金收益、乘数变化、全网增速和实际可兑现奖励。PT 放弃浮动收益与积分,但固定兑换条款仍依赖底层资产与协议履约。
否定条件:只有使用乐观代币估值、忽略稀释或假设人人有资格时才赚钱。单独买 YT 可能损失全部投入。
09LP 收益与过时价格造成的损失收到了手续费,不代表提供流动性这件事赚钱。
机制:交易者支付费用,但价格更新较慢的池子也会被更快的交易者挑中。LVR 研究刻画了相对特定再平衡基准的损失。[12]
观察:净手续费、激励、库存路径、Gas、对冲成本与明确基准。无常损失和 LVR 的比较基准不同,不能不加区分地重复扣除。
否定条件:补贴停止后不赚钱,或高费率池只是以更严重的逆向选择换来更高毛收入。
10期权保险费与“少交易”的价值稳定收小钱,可能只是在承担偶发的大损失。
新研究:一篇使用真实 BTC 期权数据的研究,在统一交易成本下比较对冲方法。“不交易区间”显著节省成本,但利润与尾部风险的改善没有达到同等显著程度。[13]
观察:在相同保证金、尾部损失预算和压力时期下比较对冲频率。卖波动率的收入可能是保险费;更复杂的模型也必须胜过成本合理的简单方法。
否定条件:策略优势只在删掉跳空、极端波动或清算时期之后成立。手续费下降,也不能自动证明总收益提升。
D / 公开信息的价值,在于怎样执行和解释
11可见 TWAP 与订单执行看见大单,不等于跟着大单就能赚钱。
机制:大订单的执行节奏可能影响深度与冲击。Hyperliquid 的研究发现,可见 TWAP 会吸引流动性,不能简单理解成暴露订单必然更容易被抢跑。[14]
观察:当时可见的剩余执行量、取消行为、订单完成后的路径和自己的冲击。更现实的价值可能是改善自己的执行价格。
否定条件:收益来自事后才知道的完整订单,或下单冲击和对手方响应已经吞掉价格变化。
12Solver、JIT 与区块构建理论上的套利空间,往往需要昂贵的执行能力。
机制:解决交易意图、临时提供流动性、竞争区块排序,都可能获得报酬;竞争、库存与订单流获取能力决定能否留下利润。相关研究更接近市场基础设施的经济学。[15]
观察:订单来源、竞价、包含概率、失败成本和净利润分布。小团队也可以研究数据质量、执行评估和工具服务,但需要验证客户愿意付费。
否定条件:理想模拟有利润,加入竞争者、竞价和失败交易之后没有利润。知道算法,不等于拥有执行条件。
13回购、解锁与“超出预期”的资金流公告不是买入,解锁不是卖出,已知回购也不是意外。
研究假说:把公开机制变成实际现金流记录。Hyperliquid 官方介绍了手续费支持的程序化回购;这可以成为观察对象,却不是上涨保证。[16]
观察:先固定收入与买入量的预测,再记录实际执行。检验“实际买入减去原先预期”是否解释之后的超额收益,同时控制市场行情和动量。
否定条件:看似回购推动上涨,实际是价格上涨先带来交易量和手续费;或只用事后资料定义“意外”。这里提出的是检验框架,不是已经完成的实证结论。
我会先研究哪几类?
对独立研究者,我更倾向先研究等待成本、积分稀释和执行成本。它们有清晰的会计关系,比较容易发现自己漏算了什么。跨市场期权与 MEV 则需要更复杂的数据、模型和执行条件。这个排序依据的是研究可行性,并非预期收益。
| 你拥有的优势 | 适合开始的问题 | 首先补的数据 |
|---|---|---|
| 耐心与数据整理 | 折价是否高估了等待? | 逐笔价格、队列、实际到账 |
| 协议与规则理解 | 积分价格假设了多大稀释? | 期限、产出、奖励与资格规则 |
| 执行与工程能力 | 少交易能否保住相同风险下的收益? | 盘口、成交、失败与费用 |
| 衍生品定价能力 | 两种合约是否真在卖同一赔付? | 同步报价、结算条款、对冲路径 |
06 / 把一条线索,变成一次检验
论文最有价值的部分,
常常是它没算进去的东西。
样本内显著、预测准确、模拟有收益、实际可交易,是逐步提高的证据要求。只要还没跨过下一道门,就应把结论留在当前这一层。
实验 03 / 教学假设 · 每轮交易
30 个基点,够支付摩擦吗?
1 个基点(bps)= 0.01%。这里把双边手续费、滑点、资金占用等合成一个成本预算;不代表任何平台费率。
毛优势 − 成本
+10 bps
正数只说明这组假设下有账面空间;毛优势估计可能错,亏损分布和尾部风险仍未建模。减少手续费,也不能替代统计与风险检验。
一个很好的反例是 OpenMarket:它研究短周期 BTC 预测市场与交易所信息,用多种特征做预测;样本外表现和计入交易摩擦后的结果,没有支持一个轻松可复制的赚钱故事。看到价格反应慢,不代表你能以旧价格成交。[17]
- 先写机制和失败条件。谁付钱,为什么愿意付,为什么其他人还没把收益拿完?什么结果会使你放弃?
- 冻结规则,并保留当时可见的数据。确定标的、信号、时间窗和仓位。数据修订、事后标签、已退市标的和未成交订单,都可能改变结论。
- 选对比较对象。同币种、同资金占用、相近风险;把市场上涨、保险费、锁资补偿和协议补贴分开解释。不能换个基准就把风险改名为 Alpha。
- 按可成交价格算账。加入双边成本、深度、失败交易、借贷、Gas 和持有期。尝试增加资金规模,看自己的交易是否会抹平价差。
- 用之后的数据检验,并保留失败。做滚动样本外验证,处理多次试验的选择偏差。先记录不下单的模拟执行,再决定是否值得进入下一阶段。公开论文不能证明你自己的实时执行结果。
小圈子应该怎么找?
可以沿着 CBER 的加密经济学研究、Ethereum Research、Flashbots Collective、论文代码和协议治理讨论往下追。读方法、失败案例、数据定义与变更记录,比只收藏摘要更有用。
“小圈子”不是质量认证。公开论坛里的观点,也不等于协议已经执行。治理提案、通过投票、合约生效和真实资金流,是四个不同状态。阅读顺序应当跟着证据走。
07 / 回到原始材料
文献、机制与边界。
这篇文章综合公开论文、作者代码与协议文档,加入自己的检验问题。预印本并不等于经过同行评审,机制文档也不能证明盈利。以下文献支持相应的历史发现或机制,不支持“今天仍可赚到同样收益”的承诺。
- 01Jensen (1968) · The Performance of Mutual Funds in the Period 1945–1964金融绩效 Alpha 的经典来源。本文对日常“Alpha 心态”的讨论是概念辨析。
- 02
- 03Exploring Market Dynamics of Liquid Staking Derivatives (2024)流动性质押资产的市场机制与价格关系;历史结果不能替代当前赎回条件。
- 04Lido · WithdrawalQueueERC721官方赎回队列文档;用于核对等待、收益停止及损失条件。
- 05Pendle · Points TradingPT / YT 的权利、到期与积分倍数机制。文档中的展示年化并非本文的当前收益预测。
- 06BIS · Crypto Carry · Fundamentals of Perpetual Futures基差、杠杆需求、套利约束,以及永续合约的定价机制。
- 07Morpho · Interest Rate Model自适应曲线与利用率。不同 API 的时间口径也应核对,显示差异不自动构成套利。
- 08Cross-Chain Arbitrage: The Next Frontier of MEV (2025, v2)跨链执行与库存部署;利润估计的资本风险边界需要单独阅读。
- 09
- 10Do Prediction Markets Match Option Prices? (2026)BTC 阈值合约的窄样本、模型基准与代理回测。价差显著性和交易收益显著性应分别阅读。
- 11Time-Varying Favorite–Longshot Bias in Polymarket Weather Markets (2026) · Decomposing Crowd Wisdom (2026)领域与时间条件下的校准;分组、测试期与执行假设限制外推。
- 12Automated Market Making and Loss-Versus-Rebalancing (2022)明确比较基准后理解 LP 的逆向选择损失。
- 13Deep Hedging Under Realistic Market Frictions (2026)真实数据下的成本公平比较;节约成本与改善净收益并非同一结论。
- 14Trading in the Sunshine or in the Shade: Market Impact and Adverse Selection on Hyperliquid (2026)公开 TWAP 与隐含大订单的执行特征,不能直接推导跟单利润。
- 15An Analysis of Intent-Based Markets · Strategic Analysis of Just-In-Time Liquidity Provision in CLMMs · Who Wins Ethereum Block Building Auctions and Why?意图市场、JIT 与区块构建的不同环节;模型上界不等于可获得的净收益。
- 16Hyperliquid 101 · 官方机制介绍仅用于说明程序化回购的机制;“意外资金流”的检验是本文提出的研究框架,尚未实证。
- 17OpenMarket (2026)短周期预测市场的样本外与成本反例。
三个实验使用明确标注的教学假设,不连接交易账户、不读取实时行情,也不构成买卖信号。文章以 2026-10-27 为资料截点;后续价格和规则变化不会自动改写本文。
文字与交互由鲜唯佳和 AI 协作整理。本次未开展个人策略的实盘或影子交易验证。关于《捕捉阿尔法》的部分为观点评析,没有转载其全文。