股价的底部,可以只靠几个简单假设推出来吗?这次研究从一个看似顺手的时间公式开始,最后留下的,却是一种不断接受修正的比较方法。
最初的问题是:如果盈利冲击需要 3—6 个月稳定,而股价会提前 1—3 个月见底,是否就能把宁德时代的下一轮低点圈在日历上?把历史放回当时之后,这两条假设没有提供足够稳定的支持。加入盈利预期和估值,才有理由缩小观察窗口,但仍不能把它叫作可靠的底部日期预测。
“相对论”,究竟相对什么?
这里借用“相对论”作比喻,没有新的物理定律。股票定价关心的,是将来的盈利相对于原来预期怎样变化,以及市场愿意为这份盈利支付多少倍价格。盈利还在变差,股价也可能已经开始见底;盈利同比增长,股价也可能因为预期更高而继续下跌。
这是一条口径一致时的恒等式,不是因果模型。预测利润和估值也不是两条相互独立的证据:价格已经出现在 PE 的分子里。它的作用是把问题拆开——这一轮究竟在下修利润,还是在降低愿意支付的倍数?两者是否仍在同时向下?
先让两个时间假设接受回测
第一轮回测使用 2020、2022、2023 年已披露财报。以一季报可用日作为观察起点,分别记录之后首次单季毛利率高于一季度的披露日,以及连续两季均高于一季度的披露日。“连续两季高于基线”并不等于毛利率连续两个季度环比上升。
股价低点统一取观察起点前 90 天至后 365 天内的最低后复权收盘价。它只用于事后标记结果;在当时可用的预测输入中,不能提前知道未来哪天最低。
| 历史轮次 | 首次修复披露 | 连续两季高于基线 | 窗口内收盘低点 | 低点相对首次修复 |
|---|---|---|---|---|
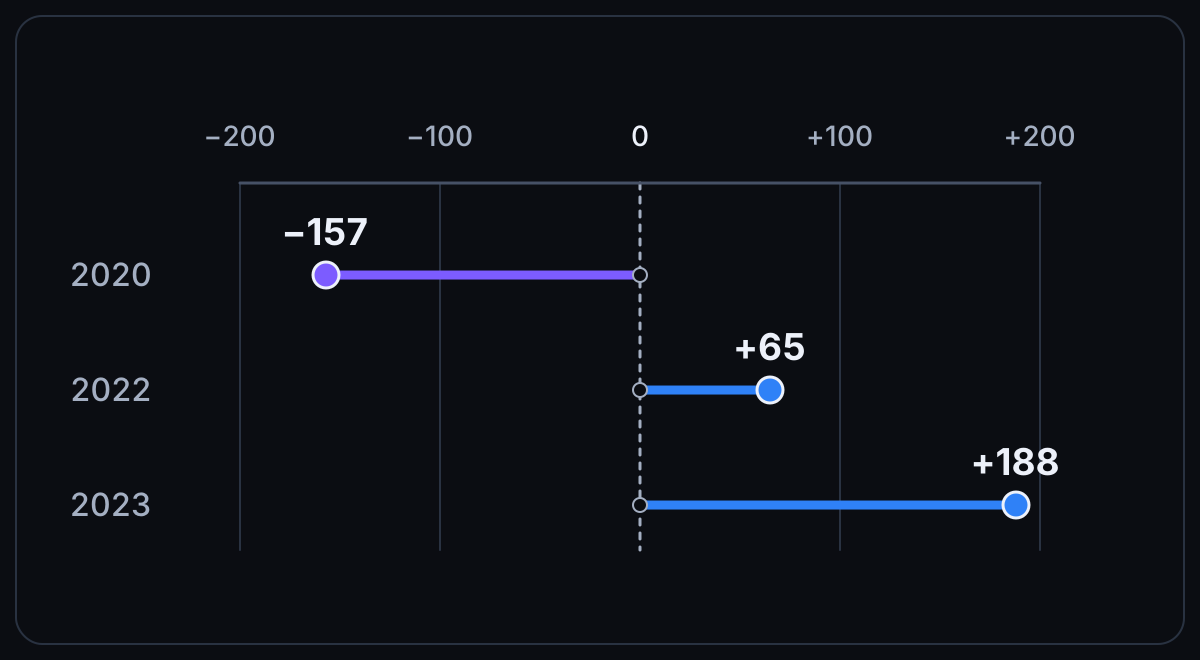
| 2020 | 2020.08.27 | 2020.10.28 | 2020.03.23 | 提前 157 天 |
| 2022 | 2022.08.24 | 2022.10.24 | 2022.10.28 | 滞后 65 天 |
| 2023 | 2023.07.26 | 2023.10.20 | 2024.01.30 | 滞后 188 天 |
首次修复披露距观察起点约 96—121 天,连续两季的确认约 172—183 天。数字看起来像“3—6 个月”,却混合了季度结算与财报公布节奏,不能识别真实冲击究竟用了多久才被消化。这不能算对第一个假设的验证。
第二个假设也不稳定。三个样本没有给出一致的“股价提前 1—3 个月”。2022 年还会因选择日内最低价还是最低收盘价,得到不同的低点日期。把季度结束日当成财报已知日,会制造一个事后看起来很漂亮的领先关系。
因此,最初围绕 2027 年春季的中心判断被撤回。后来仅凭财报修复时滞得到的宽窗口,也不足以承担择时任务。第一轮回测的完整口径与资料保留了这些不支持原假设的结果。
把“当时的盈利预期”放回来
第二轮以国信证券历次原始研报为主线,东吴证券交叉核验,交银国际用于当前估值的敏感性检查。使用同一家机构前后对同一年度的预测,避免把不同机构的乐观程度误认为预期发生了变化。这些是公开券商样本,不等于完整市场一致预期。
报告落款日、公开目录日期与市场能使用信息的时间可能不同。这里保守地把目录公开日的下一交易日作为可用日。研究 2023 年的行情,跨入 2024 年后仍固定使用 2024 年利润预测;当前则使用 2027 年预测。没有用后来实现的利润回填历史,也没有在跨年时偷偷切换预测年度。
| 报告 | 下一年度利润预测 | 相对原预测 | 下修后次年增长预期 |
|---|---|---|---|
| 2022 年 5 月 | 2023 年:464.69 → 380.40 | −18.1% | 67.7% |
| 2023 年 10 月 | 2024 年:544.32 → 494.73 | −9.1% | 14.4% |
| 2026 年 10 月 | 2027 年:1200.89 → 1006.85 | −16.2% | 15.5% |
2022 年成本冲击后,券商仍预期次年高速增长;到了同年 10 月,国信已转向上修盈利。2023 年与当前的远期增长预期则明显接近。东吴样本中,三次修订后的次年增长约为 65%、21%、15%,方向相同。国信 2022 年 10 月报告、东吴当前报告可供核对。
所以,当前的定价状态更像 2023 年末,而经营端仍有成本传导的问题。这个判断没有说两轮行业环境完全相同;它只是在比较增长预期被压低以后,市场怎样重新定价。
已经跌了多少,又是怎样跌的?
用未复权 A 股收盘价、最近已知研报总股本和固定年度归母净利润预测重算远期 PE,可以把变化拆开:
| 区间 | 股价 | 预测利润 | 远期 PE | PE 变化 |
|---|---|---|---|---|
| 2023.07.31—2024.01.30 | −40.8% | −9.1% | 19.20 → 12.51 | −34.9% |
| 2026.08.03—2026.10.26 | −39.7% | −16.2% | 15.20 → 10.94 | −28.0% |
| 2026.10.12—2026.10.26 | −20.2% | −16.2% | 11.50 → 10.94 | −4.9% |
较长区间里,两轮都已经经历明显的估值压缩。最近一段下跌,在恒等式分解上更多对应盈利预测的下修。这支持“市场已经降低了较多预期”的解释,尚不能证明剩余风险已经反映完毕。
2024 年 1 月 30 日,按当时已经可用的国信、东吴 2024 年预测,远期 PE 约为 12.5 倍、11.8 倍。2026 年 10 月 26 日收盘 238 元,按国信、东吴、交银的 2027 年预测,约为 10.9、11.0、11.7 倍。
这个比较说明当前位置接近或低于那一轮的倍数参照,不说明 12 倍是不可跌破的底线。利率、风险溢价、竞争与盈利可信度都可能变化。2026 年的计算用 A 股价格给全部股份估值,并非按 A、H 两地价格分别计算的合并市值;股本也采用最近已知值近似。两段比较内无送转股,中期现金分红会对未复权跌幅产生少量机械影响。
低估值,能把时间压到多窄?
在 2023 年三季报后下修已经公开的前提下,逐日查找 PE 首次进入不同区间的日期。没有只挑最漂亮的阈值:完整分析包含 12—16 倍,并把 2022 年作为反例检查。
| PE 阈值 | 首次触发 | 距离低点 | 触发后至低点仍跌 |
|---|---|---|---|
| ≤ 16 倍 | 2023.10.24 | 98 天 | 20.2% |
| ≤ 15 倍 | 2023.11.29 | 62 天 | 15.6% |
| ≤ 14 倍 | 2023.12.14 | 47 天 | 10.1% |
| ≤ 13 倍 | 2024.01.30 | 0 天 | 0% |
| ≤ 12 倍 | 未触发 | — | — |
东吴口径下,报告可用日至低点约 99 天;进入 14 倍以下后约 62 天。两家合看,进入 14 倍以下后距低点约 47—62 天。更低阈值有的直到低点当天才触发,不能记作提前预测成功。
这里仍然只有一次独立行情。两家券商、多个阈值,不会把一个周期变成十个成功样本。这些阈值是本次研究制定的,未事先登记,也没有样本外验证。2022 年对照窗口的远期 PE 最低仍约 22 倍,全部低倍数阈值都不触发,这套方法会漏掉那一轮低点。
历史回放还提示:股价低点未必等到最后一次盈利下修。东吴 2024 年 1 月底、国信 3 月仍在下调预测。它们只用于观察后续结果,没有被放进 1 月 30 日的估值计算。东吴 1 月 30 日落款的报告,按本研究的保守规则到 2 月 1 日才可用。
新的窗口,以及放弃它的条件
把当前对应到“远期增长预期已被压低、估值已经明显压缩”的阶段,约 0—100 天的历史参照给出2026 年 10 月下旬至 2027 年 2 月这一优先观察窗口。它是类比情景,不是统计置信区间;不设某个月最可能的中心,也不排除低点已经发生。
这个窗口依赖两条最少但仍很强的延续条件:本次盈利下修已覆盖主要的利润中枢调整;随后不出现新的持续性估值下移。它不要求利润马上反弹,也不要求券商停止一切下修。
怎样更新判断
- 预期仍下修,价格却不再同步创新低:支持坏消息逐渐被消化的解释,但不是底部已确认。
- 同一组券商的 2027 年预测中位数从约 1000 亿元再降约 10%,至 900 亿元附近或以下,同时股价继续随之创新低:撤销这一窄窗口。10% 是本次明确写下的观察阈值,不是回测优化出的神奇参数。
- 需求、税费分担或竞争明显差于预测假设,利润率或市场愿付倍数持续下移:重新定义情景,不靠把日期不断向后平移来维持原判断。已经进入预测的政策影响不能重复扣减。
在 238 元不变的情况下,如果预测利润由约 1000 亿元降到 900 亿元,远期 PE 就会由约 11 倍升到 12.2 倍,原先相对历史参照的折价大致消失。若利润和估值倍数各下降 10%,股价按恒等式约再跌 19%。倍数低,不会自动锁住价格下限。
这次研究最有用的变化,是从“再过几个月”转向一个可以不断复查的问题:新一轮坏消息到来时,价格还会怎样响应?“什么时候见底”暂时只能保留为条件窗口,不能变成已确认的交易信号。
资料、复现与这篇文章的边界
本文根据鲜唯佳与 AI 于 2026 年 10 月 27 日的研究对话整理。问题提出、追加约束与要求反驳来自鲜唯佳;AI 辅助检索、计算、回测与成文。行情截点固定为 2026 年 10 月 26 日收盘,本文不会自动更新。
历史行情是研究时下载的序列,不是每个历史时点的独立行情快照;研报可用日依据当前可检索的历史发布目录,不能排除未检索到的更新。未来完整周期的边界与评价期限尚未冻结,因此本文不报命中率;没有模拟策略收益、手续费或滑点。这是研究记录,不构成个性化投资建议。
版本记录 · 2026.10.27 / v1
保留原始假设、反例与撤回过程。第一轮不支持固定的“3—6 个月稳定、提前 1—3 个月见底”;第二轮以公开券商预测与估值作条件类比。新增数据或判断修订应另记日期,不覆盖本次截点。
2026.11.06 更新:把观察窗口交给规则
十月的判断先留在原处。238 元是 2026 年 10 月 26 日的收盘截点,原来的利润预测、估值和“10 月下旬至次年 2 月”也不改写。下面补上评价规则和经营跟踪表,规则登记日是今天,不能倒过来说十月已经预注册。
尤其要收回“约 100 天”容易带来的确定感。它来自一轮较接近的历史行情,只适合当作探索性的观察尺度,不是见底规律,也没有可报告的命中概率。若把 10 月 27 日记作第 0 天,第 100 个自然日是 2027 年 2 月 4 日;原文给出的却是宽到 2 月的日历窗口。两者本来就不等同,这次不借精确日期美化原判断。
价格变了,旧分母没有变
据证券时报·数据宝的当日报道,2026 年 11 月 5 日宁德时代 A 股收盘为 264.06 元,较原截点 238 元高约 10.95%。本次价格更新只用这一天,不把之后的行情放进来。核对 11 月 5 日收盘报道。
| 机构 | 原 2027 年归母预测(亿元) | 原股本(亿股,展示取约数) | 264.06 元对应 PE |
|---|---|---|---|
| 国信 | 1006.85 | 46.272492 | 12.14 倍 |
| 东吴 | 998.04 | 46.2725 | 12.24 倍 |
| 交银 | 944.10 | 46.27 | 12.94 倍 |
计算仍为股价 × 股本 ÷ 预测利润,沿用第二轮研究附件和原复现包中的三家预测与股本,使用未舍入数值。这里没有声称重新查全三家截至 11 月 5 日的最新报告,也没有更新股本。上涨会改变旧分母下的 PE,但一次反弹不能证明底部成立。
今天新增的评价规则
这些定义包含人为选择,也已经看过 10 月下旬至 11 月 5 日的价格,存在事后信息影响。它们让后面的记录可核对,不会把这次研究变成干净的样本外检验。
- 窗口不再滚动。把原文含糊的“10 月下旬”明确为 2026 年 10 月 21 日,结束于深圳证券交易所 2027 年 2 月最后一个交易日收盘。这是今天新增的操作定义。交易日按届时正式交易日历确定,本文不预先假定具体日期。
- 价格口径固定。低点与创新低使用宁德时代 A 股同一来源、同一复权规则的后复权日收盘价,比较完整精度;盘中最低价只附记,不参与主判定。延续第一轮复现包的腾讯历史后复权日线口径(见原包 README),复核时保存下载时间、原始序列和复权说明;若来源不可用,先记“数据不足”,不临时换一条更有利的序列。现金分红、送转等引起的机械调整单独记录,238 元仍只作为原文未复权报价。
- 低点必须有比较范围。固定比较起点为 2026 年 8 月 3 日,沿用原文长区间的起点。“创新低”指某日收盘严格低于该起点以来所有此前收盘价;并列最低不算新低,候选低点日期记最后一次并列最低。这里只讨论有限区间最低收盘,不把它叫作完整周期的真实底部。
- 2 月末先按时交卷。只使用截至当日已可见的价格:最低收盘日期须落在上述观察窗口内,距最后一次最低价至少已有 20 个交易日,期末收盘还须不低于该最低价的 110%。三项全满足,记“获得有限稳定证据”;有一项不满足,记“到期未获支持”;数据不完整则记“数据不足”。20 日与 10% 反弹均是今天新增的审计标尺,没有经过历史优化,也不是原预测内容。
- 后验核验也设截止。2027 年 3 月最后一个交易日再用 2026 年 8 月 3 日至该日的固定完整区间检查同样三项。最低价仍须发生在原来的 10 月 21 日至 2 月末窗口内;如果 3 月出现更低收盘,窗口判断未通过这次后验核验。不能把观察窗口顺延到 3 月,也不能据后验结果重写 2 月的到期记录。即使通过,也只能说明这套有限期标尺得到支持,不能证明此后不会更低。
反过来,“后来涨了”也不能证明这套类比比别的解释更好。没有事先固定的对照方法,就无法从一次走势识别因果或计算真正的预测优势。这里不报胜率,不把有限期通过换成交易收益承诺。
类比撤销,与时间判断分开记
原文的基本面失效条件继续保留:同一组券商的 2027 年预测再明显下修,同时价格继续创新低。今天把“约 10%”落实为三家基准中位数 998.04 亿元的 90%,即 898.236 亿元。固定国信、东吴、交银,固定预测年度为 2027 年;逐日只采用当时已可用的最新报告,未更新者沿用旧值并标注报告日期,不随意换机构。
若预测中位数不高于 898.236 亿元,且在该条件有效期间出现按上述定义的收盘新低,记“基本面类比撤销”。研报可用日继续按原文保守规则处理;搜集不完整时记“待核”,不能声称尚未触发。只有预测下修、没有价格新低,不自动触发这条联合条件;即使未触发,2 月末仍须独立评价时间判断。经营恶化的其他迹象另记证据,不临时改动数值阈值。
经营跟踪:把解释和结果放在两栏
以下基线来自公司2026 年第三季度报告(未审计,10 月 21 日披露)。它在原文发表前已经公开,不是今天才发生的新消息。金额为亿元,按原表千元换算并四舍五入。
| 项目 | 已披露的基线 | 后续如何核对 |
|---|---|---|
| 收入与利润 | Q3 收入 1652.21,同比 +58.58%;归母 212.46,+14.54%;扣非 188.62,+14.86% | 记录每季归母、扣非及利润率;累计数相减得到单季值时写清算法,不能仅由收入增速推断盈利修复。 |
| 经营现金流 | 前三季 616.25,同比 −23.60%;同期归母 645.30 | 累计与单季分列,对照回款、采购、税费;下一期尚未披露就留空,不用全年预测代填。 |
| 存货与应收 | 9 月末存货 1447.70,较年初 +53.15%;应收账款 1129.12,较年初 +47.78% | 与去年同期及收入、成本匹配;周转天数用期初期末平均余额和同期间收入/成本计算,并披露公式。余额增长本身不等于滞销。 |
| 储能收入与回款 | 本季报未单独披露储能收入、利润与回款 | 等后续正式分部披露,分别记交付、验收、收入确认、回款的证据;不从合并数字反推储能确认延后。 |
| 税费 | 前三季所得税费用 115.30,同比 +37.00%;现金支付各项税费 305.44,收到税费返还 50.98 | 区分利润表所得税与现金税费。税费净现金支出较同期多约 50.24,不能解释全部约 190.35 的经营现金流降幅。 |
| 公司解释 | 季报将存货、应收增长归于业务规模增加 | 这是公司的解释,不是排除滞销或回款压力的独立证明。后续用周转、减值、回款及分部披露逐项检查;其他管理层说法须另附原始出处和日期。 |
每次更新同时写明报告期、披露日和本次可用日。需求、价格竞争、税费分担和收入确认的解释,只有后续数据能支持才上调确信程度;已经进入盈利预测的政策影响不重复扣减。2026 年报若到评价日仍未披露,就保留“未披露”,不因此推迟时间判断。
到期记录,先留出空位
| 复核节点 | 必须填写 | 当前状态 |
|---|---|---|
| 2027 年 2 月最后交易日收盘后 | 实际截止日与数据来源、最低价与最后出现日、已过交易日数、期末反弹幅度、预测中位数与报告日期、类比状态、到期评价 | 待到期;未填结果 |
| 2027 年 3 月最后交易日收盘后 | 固定完整区间的最低价与日期、是否在原窗口内、20 日/10% 条件、后验核验结果;保留 2 月记录 | 待到期;未填结果 |
下次修订只追加带日期的记录和数据快照。原文、原预测、失败与尚未证明的部分一起保留。这比给出一个更漂亮的底部日期重要。
版本记录 · 2026.11.06 / v2
追加评价规则、旧预测价格敏感性与经营跟踪表;没有覆盖 2026.10.27 原文、238 元截点或两份研究附件。规则是在看到部分后续行情后新增,尚无独立样本外验证,不构成个性化投资建议或收益承诺。