长期因子的证据,通常比几轮比特币日期相似更丰富。但任何因子都没有“跨版本保修”。本轮候选低点窗口的成功概率,仍然未校准。
01 / 三种可能让规律持续的力量。
风险补偿:赚的是承担难受时刻的钱。
如果一种资产或策略恰好在大家最需要钱的时候亏损,投资者可能要求更高的长期预期回报才愿意持有。就像承保的人平时收保费,但灾难来时承担赔付。这里的重点是“在坏状态下受损”,不是“波动大就该赚钱”。
Carry 提供一个例子:持有利差或基差可以带来收益,但融资收紧、集中平仓可能一起发生。相关研究记录了跨资产 carry 在全球衰退期的共同压力。风险解释有依据,也未必能解释全部溢价。[4]
行为偏差:信息来得快,人改主意慢。
人可能低估新消息、慢慢调整持仓,也可能追逐热闹、过度外推增长。这些机制可以产生趋势或错误估值。它们是可检验的解释,不是给每段涨跌配一个心理故事就算证明。
如果交易者容易纠正偏差,超额收益就可能消失。反过来,职业压力、赎回、卖空成本和长期亏损,会让“等价格回归合理”比理论里困难。动量存在的证据较多,但其风险与行为来源仍有争论。[3]
投资约束:知道有机会,也未必做得了。
一些投资者不能加杠杆,又希望提高收益,可能转而偏爱高 Beta 资产。这会抬高高 Beta 的价格,使低 Beta 资产的单位风险回报相对更有吸引力。BAB 研究把这个机制写成模型,并在多个市场检验其预测。[5]
另一些限制来自保证金、资金期限、卖空条件与交易容量。约束未消失,价差可能继续存在;约束改变,溢价也会变。三类机制会互相重叠,不能给每个因子硬分配一个已确定的唯一原因。
02 / “经过时间检验”,具体查什么?
依次看:是否跨越不同环境、换市场是否重复、离开发现样本是否还存在、发表后是否保留、扣除成本是否仍可实施。回填的百年历史、后续独立样本和经审计实盘,是不同层次的证据。
趋势 / 时间序列动量
2017 年论文把历史模拟扩展到 1880—2016 年,覆盖 67 个市场、四类资产,并考察成本和不同经济环境。 [1]
证据边界:这是历史重建,不是 137 年实盘;各市场起始年不同。快速反转与无趋势时期可能受损,也不证明某条 BTC 均线有效。价值 + 横截面动量
2013 年研究在八组市场与资产类别中检验两类溢价,涵盖不同地区股票及股指、债券、外汇、商品。 [2]
证据边界:跨市场重复比只看一种资产有说服力,但市场并非相互独立。价值要有估值尺度;不能直接把股票市净率迁移到 BTC。动量的后续样本
2001 年论文发现,先前研究之后的 1990 年代样本仍存在股票动量,降低了原结果纯属样本偶然的可能。 [3]
证据边界:后续样本是加分项,不代表所有年代、交易成本下都成立;这是选股动量,不能当作 BTC 底部日期证据。Carry / 持有收益
2018 年研究在股票、债券、外汇、商品、信用与期权等资产上检验 carry 的收益预测关系。 [4]
证据边界:多个资产类别的 carry 可在全球衰退期一起表现不佳。利差或期货基差不是无风险利息。防御 / 低 Beta
2014 年研究在美国与国际股票市场,以及债券、信用、期货中检验杠杆约束模型与低 Beta 组合。 [5]
证据边界:支持约束解释的若干预测,不是把原因彻底证明。BAB 组合涉及杠杆和做空;低 Beta 不等于不会亏损。质量 / 盈利能力
2019 年 QMJ 研究报告美国及跨 24 国样本的质量特征与风险调整收益关系。 [6]
证据边界:论文中的多空组合不等于随手买一家“好公司”。质量定义与买入估值重要;利润指标不能直接套到没有公司报表的 BTC。本站核对并概述论文,没有下载重分发其数据或复制代码,也未独立复现这些回测。部分作者任职于资产管理机构 AQR;同行评审与公开方法有参考价值,商业背景及研究者选择仍需纳入判断。
03 / 因子也会折旧。
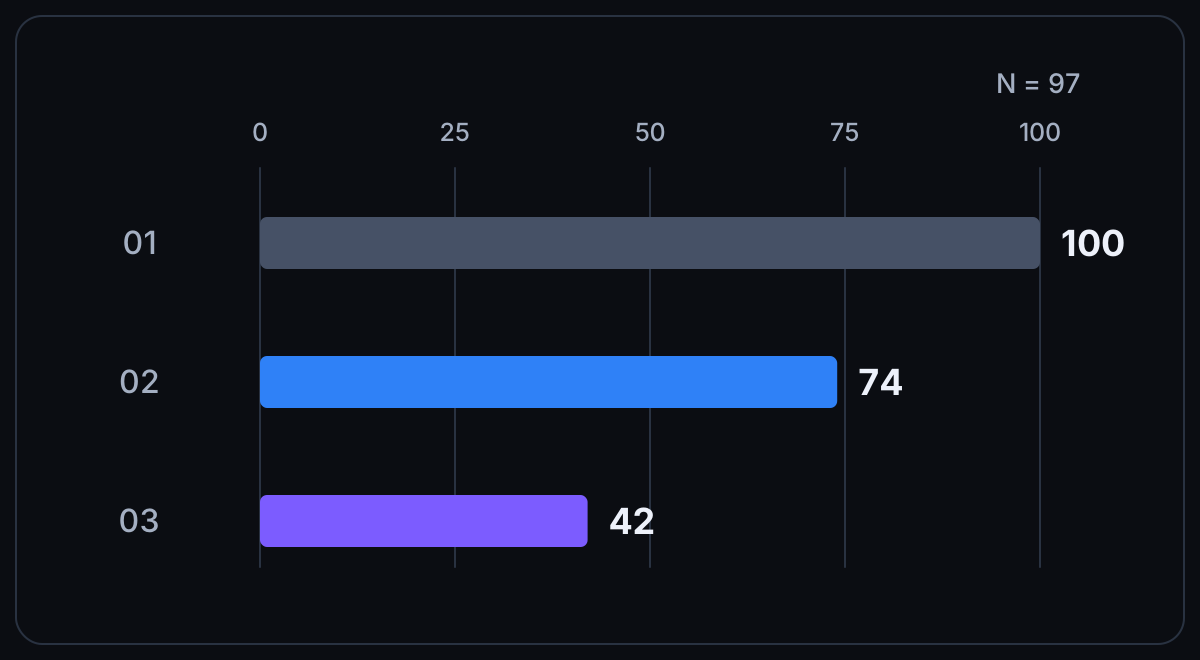
McLean 与 Pontiff(2016)检查了 97 个曾被发表的股票收益预测变量。研究报告:组合收益在样本外平均下降约 26%,发表后下降约 58%,均相对原样本水平。[7]
这不是“58% 的因子失效”,也不是收益率下降 58 个百分点。它提醒我们同时面对过拟合、发表选择和交易者学习。研究结果被人知道之后,市场不会假装没看见。
因此,“经典因子”代表更值得拿来当基准的研究起点,不能代替新数据检验,更不能保证每年赚钱。
04 / 那比特币的时钟呢?
BTC 的参与者、资金渠道和杠杆结构可能变化。但观察到变化,不等于已经证明旧规则失效;旧规则本身也尚未获得充分的事前预测验证。仅凭几轮周期,无法给本轮一个可信的 70% 或 90%。未知也不等于 50%。
股票价值与质量依赖公司基本面,不能直接迁移到 BTC。趋势、资金流与杠杆拥挤更容易定义成可观察变量,但在本站仍是待检验的候选信息,不是接班的“新神”。
先把目标分开:原 H1 关心低点何时出现;趋势通常关心之后的方向。本站的新对照协议统一观察之后 30 日的价格变化,不能拿这个结果反过来宣称原低点窗口命中。原窗口仍保留,确认缺口也保留。
05 / Point72 到底重仓了什么?
公开的 Cubist 官方介绍说明其研究覆盖多个流动性资产类别,并不公开主要因子或风险预算权重。因此,不能把上面的学术因子名单写成“Point72 主仓位”。[8]
一个因子被机构用于控制风险,和机构靠它获取主动收益,是两回事。专业研究也可能主动消除价值、动量等常见暴露,以检查剩余信号。比较机构策略需要具体公开披露,不能从品牌推测持仓。
原始文献与查证入口
- Hurst、Ooi、Pedersen(2017)· A Century of Evidence on Trend-Following Investing ↗
- Asness、Moskowitz、Pedersen(2013)· Value and Momentum Everywhere ↗
- Jegadeesh、Titman(2001)· Profitability of Momentum Strategies ↗
- Koijen 等(2018)· Carry ↗
- Frazzini、Pedersen(2014)· Betting Against Beta ↗
- Asness、Frazzini、Pedersen(2019)· Quality Minus Junk ↗
- McLean、Pontiff(2016)· Does Academic Research Destroy Stock Return Predictability? ↗
- Point72 · Cubist 官方介绍 ↗
本文为独立解读,不代表与上述作者、机构存在合作、授权或背书。引用不构成数据商用许可。本文不提供投资建议或机构持仓信息。
版本说明
v1 · 2026-10-05:首次整理长期因子证据与机制转变问题,新增 WS-INFO-01 前瞻信息对照。未更改原低点候选窗口。没有独立时间戳或外部存档,因此只称版本记录。