Hayes 提供了一个值得跟踪的资金机制,但原文不足以确认比特币的周期底部已经出现。先分清“什么底”,再讨论谁更接近事实。
01 / “底部”需要先说清楚。
局部底部,是某一段行情的低点;周期底部,描述的是更长一轮下跌的低点。价格先出现局部反弹,之后再创周期新低,两件事完全可以先后发生。
因此,把“夏天可能已见局部底部”和“秋天存在周期低点候选窗口”放进一场二选一投票,会制造本来不存在的矛盾。只有先固定时间范围、价格口径和低点确认规则,才有可比较的预测。
02 / Hayes 原文到底说了什么?
他在讨论局部底部时承认,不知道比特币会在什么价格见底,也许已经见底。这是一种条件判断,文章没有给出可执行的底部确认规则。
其资金假设是:AI 资本开支增长放缓,而相关信贷和表外融资继续增加;资金错配及后续政策反应可能为比特币带来流动性。作者提出,应观察投资增速与融资增长是否背离。
03 / 时间窗口能补上什么?
研究从少量历史周期归纳时间间隔,提出 2026 年 10 月 5 日至 11 月 16 日的低点候选窗口。它给了一个明确的复查日期,却没有消除小样本、事后发现规律与低点确认滞后的问题。
作者也把底部窗口视为比顶部时间规律更弱的判断。本站保留这一窗口作为文献参考,尚未独立复现;它不是本站已经验证的交易信号。
04 / 对照要比较同一件事。
| 要问什么 | Hayes · 资金机制 | Molnar · 时间窗口 |
|---|---|---|
| 研究对象 | 局部低点与后续资金环境 | 一轮下跌的低点候选时间 |
| 给了什么 | 可能改变资金流向的机制 | 可事先登记的日期范围 |
| 还缺什么 | 融资变化、净新增资金与流向的实证链条 | 独立复现、更多样本与固定的确认规则 |
| 本站怎么用 | 建立证据清单,逐环节复查 | 保留原窗口,到期记录观察 |
不能用“宏观会变”轻易豁免时间假设的偏离,也不能用几轮日期接近证明资金机制无效。两套假设各自承担自己的检验责任。
05 / 我更在意的三个断点。
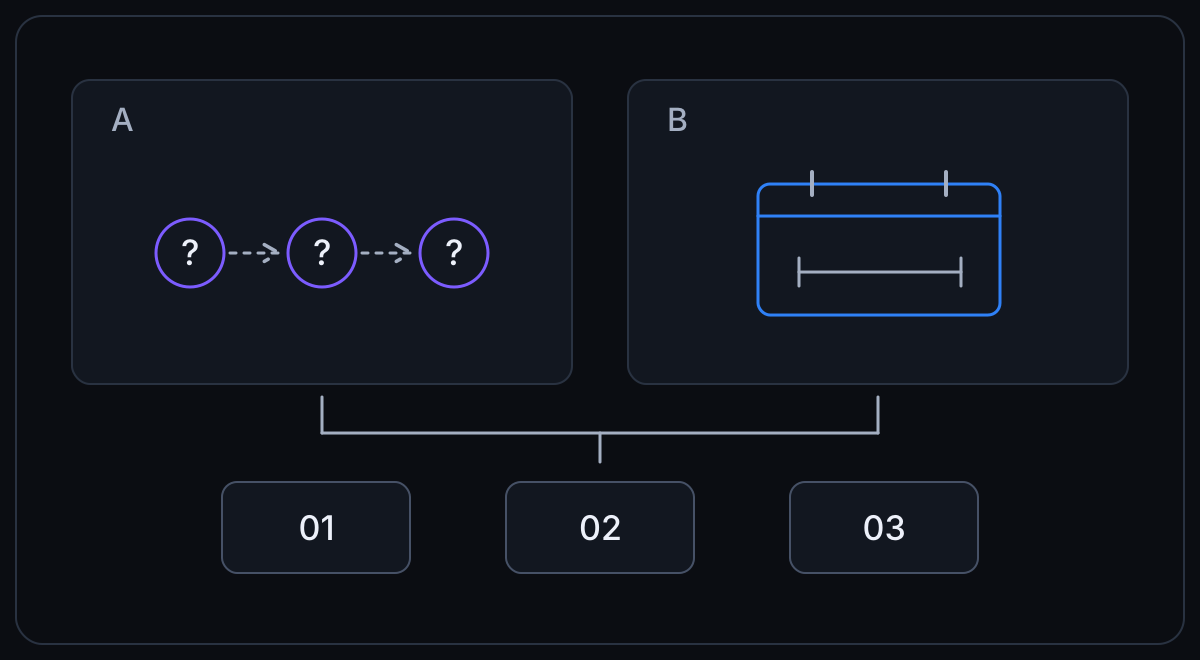
以下是本站提出的检验问题,并非 Hayes 已完成的验证。
信贷增加,是否等于净新增购买力?
发债可能只是把已有资金从一个持有人转给另一个。需要区分融资规模、银行信用创造和投资者资金来源。
待收集:同口径资本开支指引、融资与表外承诺披露。多出来的资金,为什么会流入比特币?
留在存款、偿债或流向其他资产,都可能切断这条路径。资金充裕与比特币受益之间,仍缺一座有数据支撑的桥。
待收集:可核验的资金流数据,分清相关性与因果。风险收缩会不会先发生?
信用压力与政策支持可能相隔一段时间。即使长期机制成立,也不能据此推断眼前已见底。
待收集:信用压力与政策落地的时间顺序。本期没有接入这些指标的连续数据,所以不显示“看多分数”或见底概率。新增证据应注明数据截止日,并说明它支持或削弱了哪一个环节。
把观点留在当时,把日期放进日历。
9 月 22 日复查资金证据,10 月 5 日观察候选窗口开始,11 月 16 日记录窗口末日。这是本站的复查安排,不是收益承诺,也不保证当天自动发布新文章。
设置我的复查提醒固定议程为北京时间 09:00;也可以自选复查时间。
版本与后续更正
v1 · 2026-09-15:首次整理原文与可比性问题。后续修改应标注日期、证据变化与判断变化。本篇为公开文献解读;研究参数的版本记录另见研究工作台。