00 / 先把问题问准确
我们要找的,
是哪一种“底”?
这次研究从一个很直接的问题开始:能不能用尽可能少的假设,提前算出成都住宅周期的底部?先看跌幅是否收窄,再加入收入和利率,最后追到挂牌库存、成交量和议价率。每多走一步,日期未必更清楚,证据的边界却更清楚了。
三种问题经常被混在一起:价格是否变便宜、最近是否开始企稳、未来何时出现持久低点。收入和利率可以帮助解释第一种,量价变化可以提示第二种,第三种则必须经得起未来数据的检验。
一段反弹可以是真的,
“大周期已经见底”仍然可以是错的。
本文研究的是国家统计局成都二手住宅价格序列,不是某一套房、某个板块的成交底价。新房、二手房与不同片区也不应被强行装进同一个时钟。
01 / 三次尝试,三种失灵
模型越来越像经济学,
答案没有因此更准。
把跌幅的减速,外推成日期。
若房价还在跌,但最近3个月和5个月的跌幅趋势都在改善,就把改善速度延长,算何时停止下跌。这里的“相对论”只是提问时的比喻,实际是线性外推,没有物理定律保证趋势延续。
6个月底部定义,允许日期误差±2个月
仅2024年那次满足严格的提前预测要求,提前约4个月。把“不再创新低”延长到12个月后,它也失效。189个月数据不等于189次独立周期。
房贷负担轻了,底部会不会近?
用房价、城镇收入和利率构造标准化月供负担,再与价格惯性一起逐期估计。这比单纯画趋势更有经济解释,但负担改善并不保证买家立刻入场。
收入/利率模型9 / 12,旧模型3 / 4
共同起点2015年1月,终点2025年2月,均为6个月底部定义、日期容差±2个月。2020年后的价格预测误差也未稳定优于只看价格的基准。
库存开始被消化,价格会不会跟上?
不拟合“神奇的库存阈值”。只要求库存比3个月前少,最近3个月成交不比此前3个月少,再检查库存与月均成交之比。
6个可回放决策月,0个完整成熟窗口
库存模型有1次独立预警,收入/利率模型有2次,旧斜率模型没有真正指向未来的预警。少发信号不等于更准;这些数字也不能与前两行直接横比。
把定义摊开:我们到底怎样判“对”?
价格底部:当月环比为负,链式指数不高于此前6个月,之后3个月环比不为负,随后6个月不创新低;另检验12个月版本。旧模型的日期命中允许±2个月,连续预警只以首次为主,并披露所有月度结果。严格提前要求预测日期与实际底部都晚于信息公布月。
库存模型提出未来6个月窗口,以信息公布月之后开始计时。只有完整走过6个月窗口及6个月确认期才评分。现有库存回放没有这样的成熟样本,未到期不计成功或失败。各轮采用的目标和可用样本不同,不能简单排列百分比选冠军。
三轮分析都使用按公布时间组织的历史数据回放,不等于真实前瞻实验,也无法完全消除历史数据修订。参数越多、反复尝试越多,越需要新的样本验证。
02 / 把未来再展开一点
2024年的反弹,
到底算不算底?
把2024年9月记为100。未来6个月,价格没有创新低;再多看6个月,它跌回了原来的低点以下。一次“成功”,可以随着承诺的持久性改变。
两种检验期限都事先列出;切换是理解敏感性,不是事后挑选有利规则。图中100是归一化参考线。
这也解释了为什么“我预测到一段上涨”不等于“我找到了这一轮最终底部”。必须先说清楚,愿意让未来多长时间来反驳自己。
03 / 看不见的另一扇门
一套房从平台消失,
不一定是卖掉了。
挂牌存量取决于进入、成交、撤牌以及平台统计范围的变化。单看库存下降,无法辨认这几个原因。于是模型加上成交不转弱的条件,但仍没有完全识别“市场需求变强”的因果过程。
100套房完成交易,库存减少。这个例子里,确有买家承接。
为隔离原因,假设本月无新增挂牌、无其他变化。实际市场不能默认这些条件成立。
真实数据中,2026年7月库存改善,8月挂牌又增加6,662套。8月存量218,680套,最近3个月成交58,563套,库存压力约11.20;比3个月前高11.36%。这些数值来自同一中指专题系列,但不是已经对齐地域与平台覆盖的完整供求账。
库存较3个月前低0.65%,但最近3个月成交少10.78%;主规则不再触发。
6个月均值版本把当前6个月与3个月前的6个月均值比较;窗口重叠、样本较少,不是更准确的默认设置。信号翻转说明结果尚不稳健,不代表选择较乐观的一项。
还发现一处需要明确修正的口径:国家统计局说明,其调查范围是各城市市辖区,不包括县;中指月报的项目与区域覆盖更广,出现都江堰等地点。此前笼统称这些数据为“成都全市”不够严谨。本研究尚未证明价格、挂牌和成交来自同一地理范围。核对国家统计局方法说明 ↗
议价率也有同样的测量难题:应比较同一套房的成交价与明确定义的挂牌价。把全市平均挂牌价与另一批房子的平均成交价相除,会混入房源结构变化。没找到同定义的连续数据,就让它缺着。
04 / 新检验:愿意晚知道多久?
等一等,
能不能少错一点?
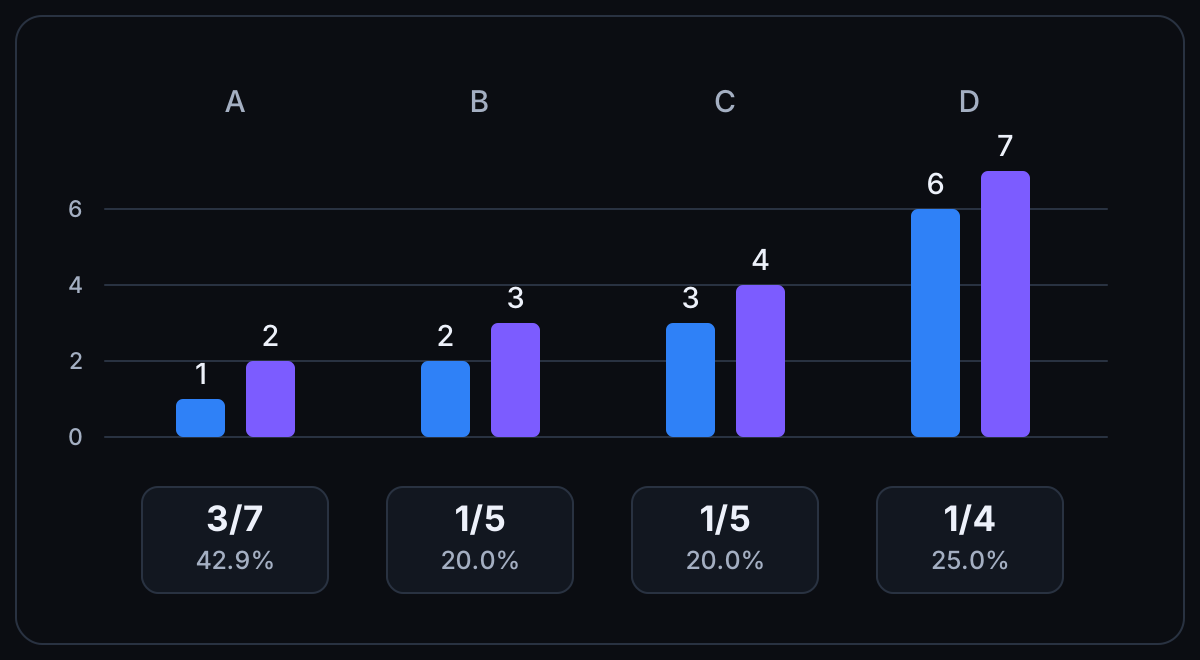
前三轮都想提前。这里换一个任务:承认价格已经走出来以后,再确认。对处在此前6个月低位的下跌月,分别等待1、2、3、6个月环比不跌。计入约1个月公布延迟,再检查候选低点之后12个月是否守住。
新增探索性检验 · 使用已研究过的2011.01—2026.09数据。它不是独立样本外验证,也不能与提前预测的误报比例直接比较。
等待3个月不跌:5次可评分信号里,2024年9月这次随后仍创新低。确认晚约4个月,不是提前4个月。
“1/5失败”不能推导为未来有80%的成功概率。样本少、周期相互关联,且这是同一段历史上的探索。
| 连续不跌 | 信号数 | 未守住12个月 | 误报比例 | 公布时已晚于低点 |
|---|---|---|---|---|
| 1个月 | 7 | 3 | 42.9% | 2个月 |
| 2个月 | 5 | 1 | 20.0% | 3个月 |
| 3个月 | 5 | 1 | 20.0% | 4个月 |
| 6个月 | 4 | 1 | 25.0% | 7个月 |
展开全部5次:等待3个月后的记录
| 候选低点 | 3个月确认可知 | 后续12个月 | 确认数据截止时已上涨 |
|---|---|---|---|
| 2012-05 | 2012-09 | 未创新低 | 0.20% |
| 2015-05 | 2015-09 | 未创新低 | 0.90% |
| 2018-04 | 2018-08 | 未创新低 | 2.62% |
| 2021-12 | 2022-04 | 未创新低 | 2.01% |
| 2024-09 | 2025-01 | 再次创新低 | 1.41% |
涨幅截至发出信号所用的数据月;真正公布时的市场成交价未知。不是可实现的交易收益,也未考虑税费、贷款、房源质量和流动性。
严格到6个月后,误报比例没有继续下降,还漏掉了2015年那次符合12个月定义的底部。更严格会更晚,也可能漏掉;它不会自动变成更好的模型。
05 / 暂定结论,留给未来修改
现在能留下的,
是一张观察单。
截至2026年10月27日,价格数据到9月、库存数据到8月。国家统计局成都二手住宅价格已经连续17个月环比为负。收入与利率模型机械推出的“2026年12月”,尚未得到稳健的库存证据支持;这篇文章不把它当作底部日期。
2026年夏季库存出现过改善;8月的3个月与6个月平滑信号发生分歧。价格仍下跌。
同口径的议价率、撤牌与新增挂牌净流量,以及能跨周期维持的库存临界值。
同范围、同来源的库存持续减少,成交没有转弱,且不同合理平滑设定共同改善;随后再由价格数据检验。
假如2026年9月恰好是低点……
这只是最早的“知道时间”。9月是不是底部仍未知,2027年1月也不是模型预测的底部。即使届时确认,仍可能像2024年一样在之后失效。
真正的进展,是把“看起来该涨了”拆成可以核验的陈述:用什么范围、什么数据、提前多久、等多久算成功。日期可以暂时空着,检验标准需要先留下。
先把尺子放下。
再等市场走过来。
06 / 证据柜
缺口也属于研究结果。
下图仅显示挂牌存量:13个直接值、5个由报告中的变动数重建;成交另有12个直接值、4个差分重建值。重建使用其真正公布日期,不能倒填成当时已经知道。
2026年6月需要7月报告才能重建,直到8月才可得。跨期累计数可能被修订;拒绝这种重建时,完整库存决策月份只剩1个,无法产生最新判断。
价格、模型和口径来源
价格环比公布精度为一位小数,0.0不等于每一套房都没跌;2026年基期及分类权数调整,也不代表固定房源组合。指数连乘用于统一尺度,无法消除这些测量边界。
三轮完整报告与研究版本
2026.10.27 初次发布。本文追加了等待确认的探索性检验,并明确修正了“全市同口径”的笼统表述。历史结果不会因当前信号消失而删除,未到期结果继续留空。
这是固定研究快照,不自动更新,也没有预设未来成功率。本文将研究过程整理为公开文章,未公开聊天中的私人资料。