库存可以约束抄底判断,
目前还不能可靠地给底部定时。
本轮完成了公开数据检索、来源筛选、库存模型和逐期回放。结果是:没有足够的成熟样本估计误报率;也没有证据把上一轮“2026年12月”的条件性推算升级为可靠预测。
1. 找到了什么,还缺什么
以中指云“成都二手房市场监测月报”为固定来源,提取13期专题月报的公开数值。2024年12月至2026年8月的21个月中,拿到18个月挂牌存量和16个月成交量;库存含5个重建值,成交含4个重建值。月度差额/累计成交差额只用于能唯一确定的月份,没有插值,也没有把其他平台库存拼进来。
议价率没有找到可验证、同定义的连续序列。2023年2月12.9%的单点来自贝壳及协会月报的媒体转述,首次报价与末次报价的定义未核实;它没有进入模型。挂牌均价与成交均价来自不同房源,二者相除不能代替议价率。
挂牌平台的覆盖范围、去重规则和下架规则仍可能变化,成交统计也存在修订。因此下述比值称为“库存压力”,不解读为全成都实际清空库存所需的月份。
2. 假设尽量少的模型
Mₜ = Iₜ ÷ [(Sₜ + Sₜ₋₁ + Sₜ₋₂) / 3]
经济逻辑:市场仍在降价时,只有卖方在售存量减少,同时真实交易需求没有走弱,库存改善才较有可能支持价格企稳。模型不设“低于10个月就见底”的经验阈值,不拟合胜率。
固定预警条件:价格环比仍为负,Iₜ < Iₜ₋₃,且最近3个月成交总量 ≥ 此前3个月。协议同时检查 Mₜ < Mₜ₋₃;在前两个条件满足时,这项压力检查自动成立,没有额外独立假设。触发后只提出“信息公布月之后6个月可能出现底部”的待检验预警,不直接预测某个月。
季度平滑和“未来6个月”仍是人为设定,减少参数不等于消除假设。短序列尤其无法充分区分春节、春季成交旺季与长期变化。
3. 实际回放与公平比较
每次只使用截至当月已公布的报告;价格也至少滞后到下月使用。连续信号合并为一次预警。底部定义沿用前两轮:当月下跌并处在此前6个月低位,随后3个月环比不为负,之后6个月不再创新低;另查12个月版本。
为避免挑选已知结果,只对完整走过“未来6个月预警窗口+6个月底部确认期”的决策日期评分。旧模型也限制在相同决策月份、相同未来窗口内,预测过去或公布当月不算提前预警。
| 数据月 | 信息可用月 | 压力 | 库存较3个月前 | 近3月成交较前3月 | 库存信号 |
|---|---|---|---|---|---|
| 2026-02 | 2026-03 | 13.34 | +3.67% | -10.19% | 未触发 |
| 2026-03 | 2026-04 | 13.70 | +5.18% | -4.83% | 未触发 |
| 2026-04 | 2026-05 | 11.89 | +3.81% | +4.11% | 未触发 |
| 2026-05 | 2026-06 | 10.06 | +3.59% | +37.40% | 未触发 |
| 2026-07 | 2026-08 | 10.32 | -4.94% | +9.56% | 预警 |
| 2026-08 | 2026-09 | 11.20 | -0.65% | -10.78% | 未触发 |
2026年6月的库存与成交需要7月报告才能重建,直到8月才可获得。因此不能把它记成7月已发出的预警;8月决策使用当时更近的7月数据。其余历史缺月也没有按“无信号”填充。
| 模型 | 月度预警数 | 独立预警次数 | 成熟可评分次数 | 误报比例 | 有效提前期 |
|---|---|---|---|---|---|
| 库存模型 | 1 | 1 | 0 | 不可估 | 不可估 |
| 最初价格斜率模型 | 0 | 0 | 0 | 不可估 | 不可估 |
| 上一轮收入/利率模型 | 3 | 2 | 0 | 不可估 | 不可估 |
0个成熟可评分样本 ≠ 0%误报率。目前只证明库存规则在这一小段样本中发出更少预警,没有证明它保留了足够多的正确预警。不能把这个表与上一轮长期样本的75%误报率直接相减。
4. 最新一期:改善未能稳定延续
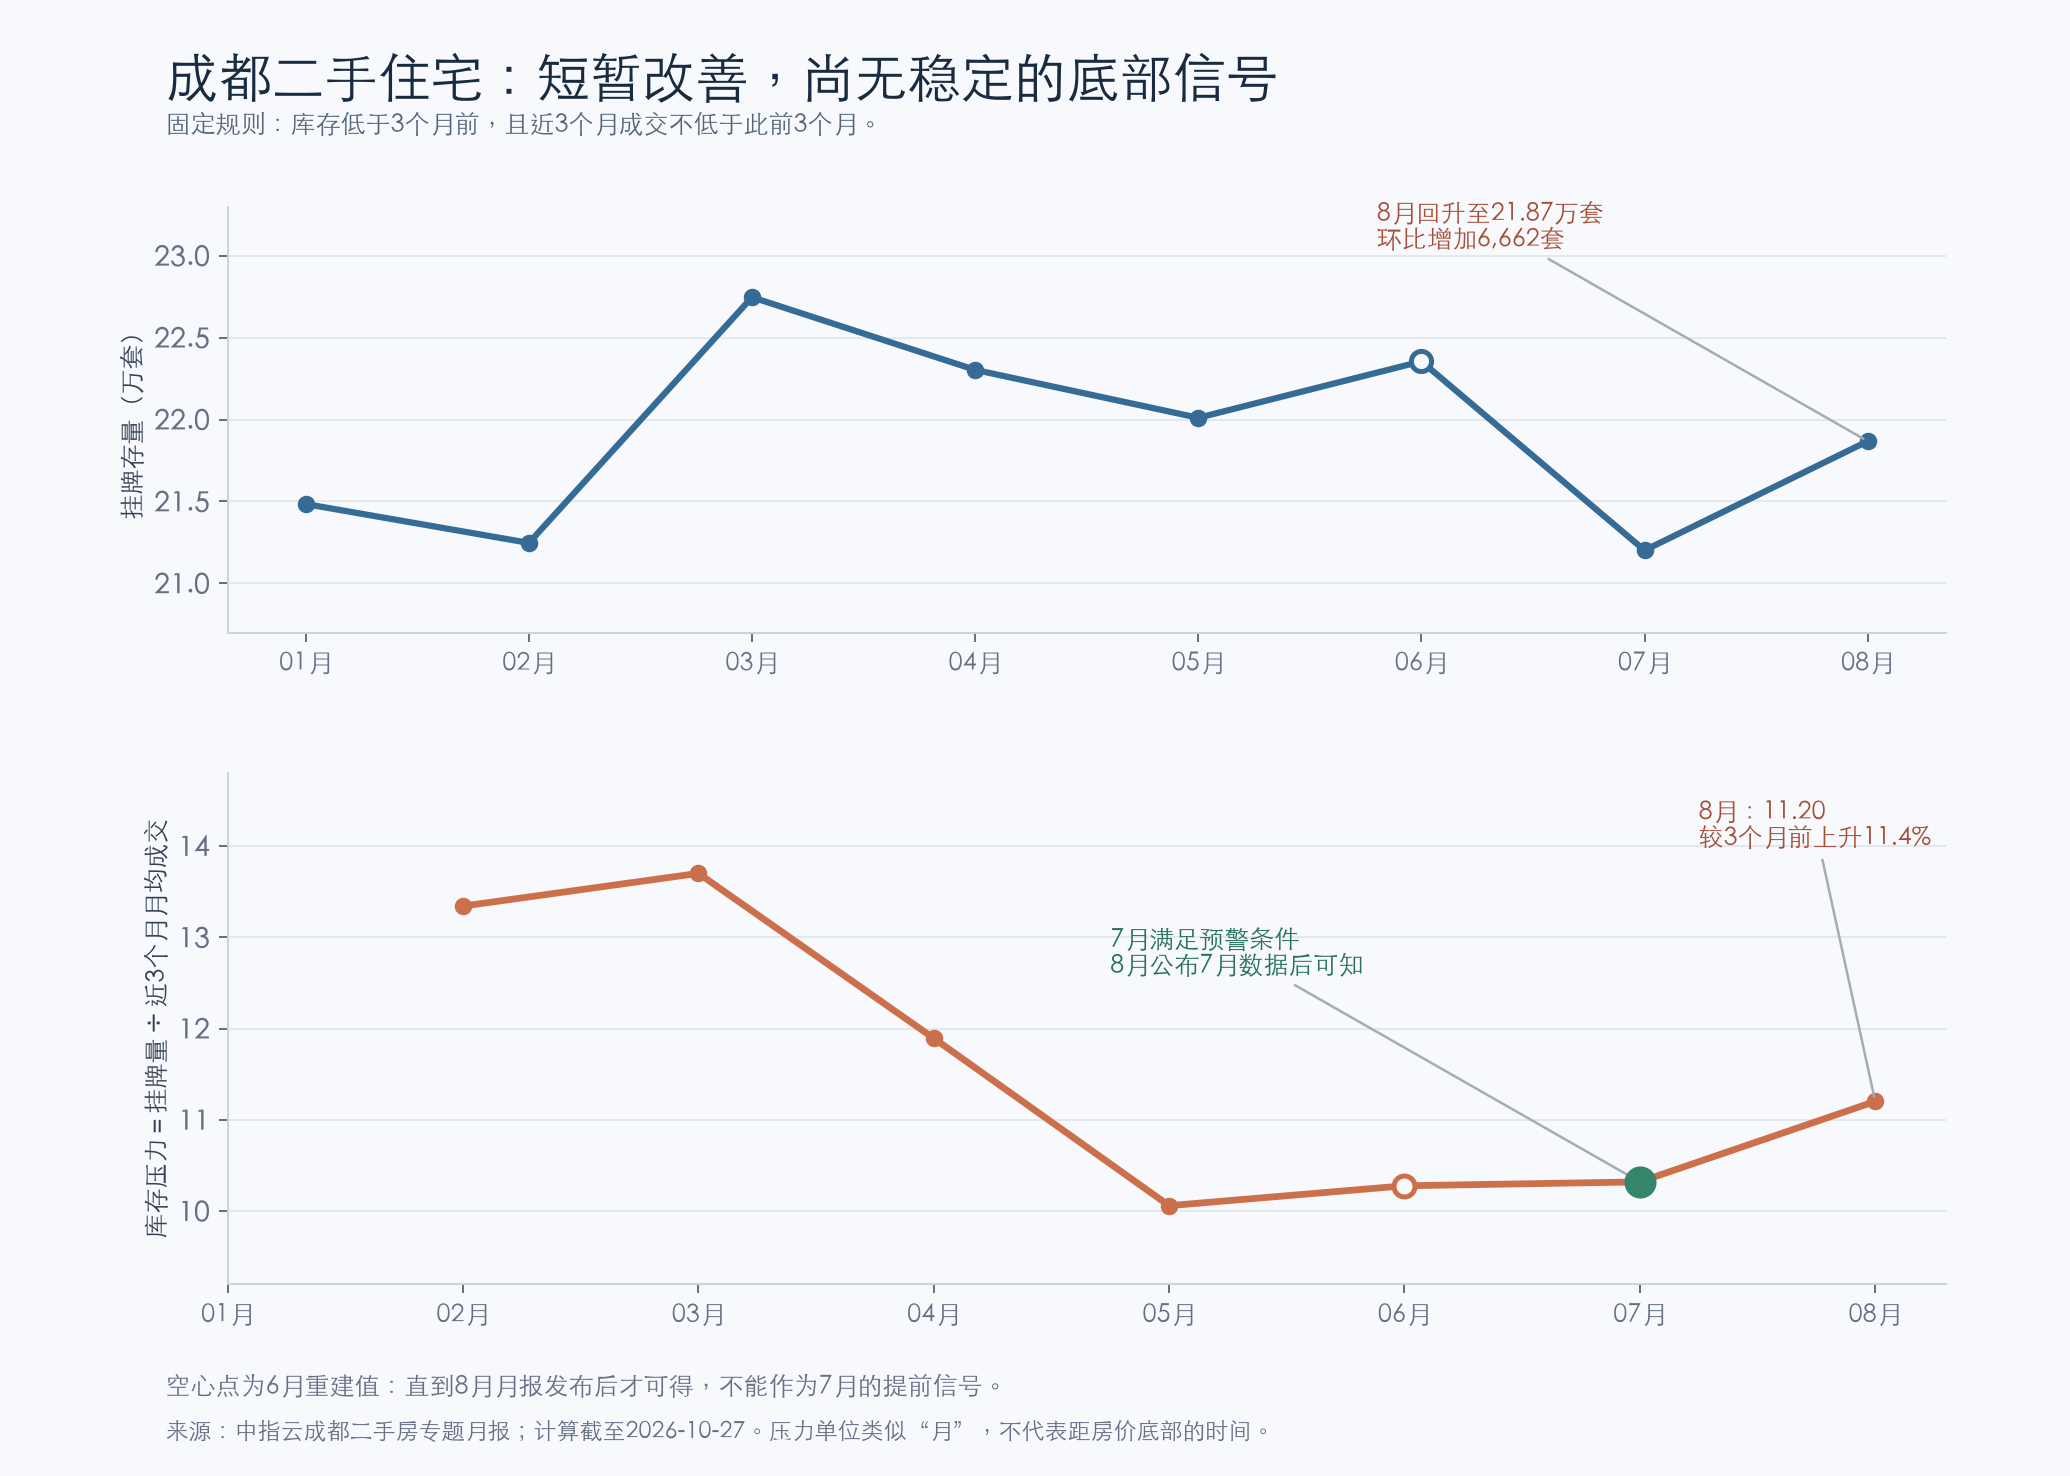
Original figure; English reading key
Title: Chengdu resale housing: a brief improvement, with no stable bottom signal yet. Fixed rule: Inventory is lower than three months earlier, and transactions in the latest three months are no lower than in the preceding three months.
Upper panel: The vertical axis is listed inventory (10,000 housing units). The horizontal labels 01–08 mean January through August. The annotation reads: August rises to 21.87 × 10,000 units, an increase of 6,662 units from the previous month.
Lower panel: Inventory pressure = listed inventory ÷ average monthly transactions over the latest three months. The horizontal labels again mean January through August. The green annotation reads: July satisfies the warning conditions; this becomes knowable after July data are published in August. The August annotation reads: 11.20, up 11.4% from three months earlier.
Hollow-dot note: The hollow dots are reconstructed June values, available only after publication of the August monthly report; they cannot serve as an advance signal in July.
Source: China Index Cloud's Chengdu resale-housing thematic monthly reports; calculations through 2026-10-27. The pressure unit resembles “months”; it does not represent the time remaining until a housing-price bottom.
| 指标 | 2026年5月 | 2026年7月 | 2026年8月 |
|---|---|---|---|
| 挂牌存量 | 220,108 | 212,018 | 218,680 |
| 近3个月成交总量 | 65,641 | 61,632 | 58,563 |
| 压力 M | 10.06 | 10.32 | 11.20 |
8月挂牌库存较5月仅低0.65%,近3个月成交较此前3个月低10.78%,压力反而高11.36%,主模型不再触发预警。7月数据曾在8月触发一次预警,对应2026年9月至2027年2月的待验证窗口;8月数据使后续信号消失,但并不会把先前那次预测从回测记录中删除。
稳健性检查没有支持一个确定日期:成交量改为6个月均值后,8月仍触发;可评估月份缩至3个且仍无成熟样本。这说明结论对平滑窗口敏感。若拒绝跨期累计数的差分重建,只剩1个完整决策月份,也无法给出最新信号。预警窗口改为3个月、底部确认改为12个月,同样没有成熟评分样本。
价格数据独立更新到2026年9月:国家统计局成都二手住宅价格环比下降0.5%,已连续17个月环比为负。库存最新可核实月份为8月,两项数据的截止时间不同,不能把8月库存当成10月现状。
5. 对本轮底部时间的修正
结论:底部时间尚不可识别。更准确的判断是,2026年夏季出现过库存改善,但没有形成跨平滑设定都稳定的触底信号。“2026年12月”仍只是上一轮模型在收入、利率等条件固定时的机械输出;本轮库存证据没有确认这个日期。
要把库存压力外推成日期,需要从历史估计“压力降到何处时价格停止下跌”,再假定未来净去库存速度。预先规定至少24组滞后月度样本后才拟合,目前只有12组,而且都来自这一轮调整;因此本轮没有拟合临界压力,也没有生成看似精确的日期。即使将来补够24组,也仍需跨周期检验。
11.20这一数值不能理解成“再过11个月见底”。它没有处理持续新增挂牌与撤牌,价格也不需要等到库存清零才见底。用它推出2027年某月,会额外引入未经检验的假设。
6. 数值清单与来源
* 为重建值。表中“最晚首次可得日”取该行现有库存、成交数值的较晚日期;缺项继续保留。累计数差分会受历史成交修订影响,已经单独标注在JSON数据和稳健性检查中。
| 数据月 | 挂牌套数 | 成交套数 | 最晚首次可得日 |
|---|---|---|---|
| 2024-12 | 172,622 * | 缺失 | 2025-02-10 |
| 2025-01 | 162,694 | 19,887 | 2025-02-10 |
| 2025-02 | 164,305 * | 15,198 * | 2025-04-04 |
| 2025-03 | 168,324 | 24,005 | 2025-04-04 |
| 2025-04 | 171,903 | 24,303 | 2025-05-10 |
| 2025-05 | 缺失 | 缺失 | — |
| 2025-06 | 缺失 | 缺失 | — |
| 2025-07 | 缺失 | 缺失 | — |
| 2025-08 | 195,551 * | 缺失 | 2025-10-10 |
| 2025-09 | 200,559 | 19,584 | 2025-10-10 |
| 2025-10 | 215,421 | 15,932 | 2025-11-05 |
| 2025-11 | 204,954 * | 17,676 * | 2026-01-05 |
| 2025-12 | 216,269 | 18,725 | 2026-01-05 |
| 2026-01 | 214,842 | 17,632 * | 2026-03-02 |
| 2026-02 | 212,470 | 11,416 | 2026-03-02 |
| 2026-03 | 227,470 | 20,759 | 2026-04-03 |
| 2026-04 | 223,034 | 24,081 | 2026-05-07 |
| 2026-05 | 220,108 | 20,801 | 2026-06-02 |
| 2026-06 | 223,552 * | 20,372 * | 2026-08-04 |
| 2026-07 | 212,018 | 20,459 | 2026-08-04 |
| 2026-08 | 218,680 | 17,732 | 2026-09-02 |
| 报告月份 | 公布日期 | 中指报告原页 |
|---|---|---|
| 2025-01 | 2025-02-10 | 93104 |
| 2025-03 | 2025-04-04 | 96303 |
| 2025-04 | 2025-05-10 | 98487 |
| 2025-09 | 2025-10-10 | 108776 |
| 2025-10 | 2025-11-05 | 110131 |
| 2025-12 | 2026-01-05 | 113332 |
| 2026-01 | 2026-02-03 | 115600 |
| 2026-02 | 2026-03-02 | 118012 |
| 2026-03 | 2026-04-03 | 119596 |
| 2026-04 | 2026-05-07 | 121434 |
| 2026-05 | 2026-06-02 | 122874 |
| 2026-07 | 2026-08-04 | 126130 |
| 2026-08 | 2026-09-02 | 127858 |
价格来源:国家统计局2026年9月70城住宅价格数据;此前价格序列与上一轮相同。研究对象为成都全市二手住宅统计序列,不代表某一区域或某一套房产。
7. 找到但未拼入模型的数据
| 来源/线索 | 处理理由 |
|---|---|
| 贝壳挂牌快照及媒体转述 | 平台覆盖和住宅范围未能与中指系列逐月对齐,不能拼接成长序列 |
| 2024年5月约26.4万套的估计库存 | 用旧库存加新增挂牌减成交推算,未完整处理撤牌,且混合车位、商铺;不作住宅存量观测 |
| 2023年2月议价空间12.9% | 贝壳及成都协会月报的媒体转述;未找到连续原始序列与统一的首次/末次报价定义,仅列为线索,不入模 |
| 40城平均议价率 | 不是成都序列,不用跨城均值填补 |
| 2026年9月二手房交易报道 | 当月18030套、累计约17.5万套与8月月报153252套不能直接相加衔接,且没有对应挂牌存量;保留待核实,不拼入模型 |
| 2025年12月重点城市二手房月报 | 摘要成都18585套与城市专题月报18725套不同;本研究固定城市专题系列,不混用 |
| 安居客2025年9月挂牌7.44万套 | 另一平台的统计覆盖明显不同,不与中指库存拼接 |
| 克而瑞新增挂牌及新房去化周期 | 新增挂牌是流量;新房库存属于另一个市场。均不能替代二手住宅在售存量 |
可复算包包含数值、公开来源链接、冻结协议、逐期信息日期、计算代码和固定的旧模型预测输入。运行 backtest_inventory.py 无需联网、无需第三方库。完整旧模型重拟合使用上一轮的复算包。未提供商业报告全文,也未填补缺失的议价率。