股票明天会不会涨?一句话迟迟没有回复,究竟意味着什么?这两种困惑看起来很远,却容易把人带到同一个地方:再多知道一点,再多分析一遍,等到确定了再行动。
问题是,生活里许多重要选择,没有那个“终于确定”的时刻。我们能做的,是把几个经常混在一起的问题拆开:我知道什么?我准备做什么?如果判断错了,我和别人要承担什么?
01 猜对的次数,解释不了全部结果
预测关心未来可能发生什么,决策还要处理投入多少、何时需要结果、出错的代价,以及有没有更合适的替代方案。即使对未来的判断相同,两个人也可能合理地选择不同的行动。
看一个刻意简化的算例:十次交易,六次各赚一单位,四次各亏两单位。胜率是 60%,净结果却是 6 × 1 − 4 × 2 = −2。这里忽略费用,不涉及复利,也没有声称这些数字代表任何真实策略。它只说明:单凭“猜中了多少次”,无法判断一种做法是否值得重复。
图解文字版
虚构的十次交易算例:六次各获利一单位,合计加六;四次各亏损两单位,合计减八。胜率百分之六十,净结果仍为负二。概念示意,非真实数据。
相处也有类似的提醒,但不能直接套用收益账本。一次坦诚表达可能没有得到期待的回应,仍可能比持续猜测更尊重双方;一时讨好了对方,也可能靠隐瞒真实需求换来。尊严、诚实和关心,本身就是选择的一部分,不能全折算成“对方最后有没有留下”。
02 好决定,也可能碰上坏结果
结果发生以后,很多细节会显得“早就很明显”。如果只按输赢打分,就容易把幸运当能力,把合理承担的不确定性当愚蠢。
复盘可以先回到当时:有哪些已知信息?哪些信息确实能获得?有没有比较其他行动?承担的代价是否在可接受范围内?再问结果带来了什么新证据。不能用后来才知道的事实,要求过去的自己全知全能。
但“过程比结果重要”也不能成为免于检验的借口。同类选择反复出问题,就应检查假设、执行和评价标准。一次失利未必推翻方法,一次成功也不足以证明方法。
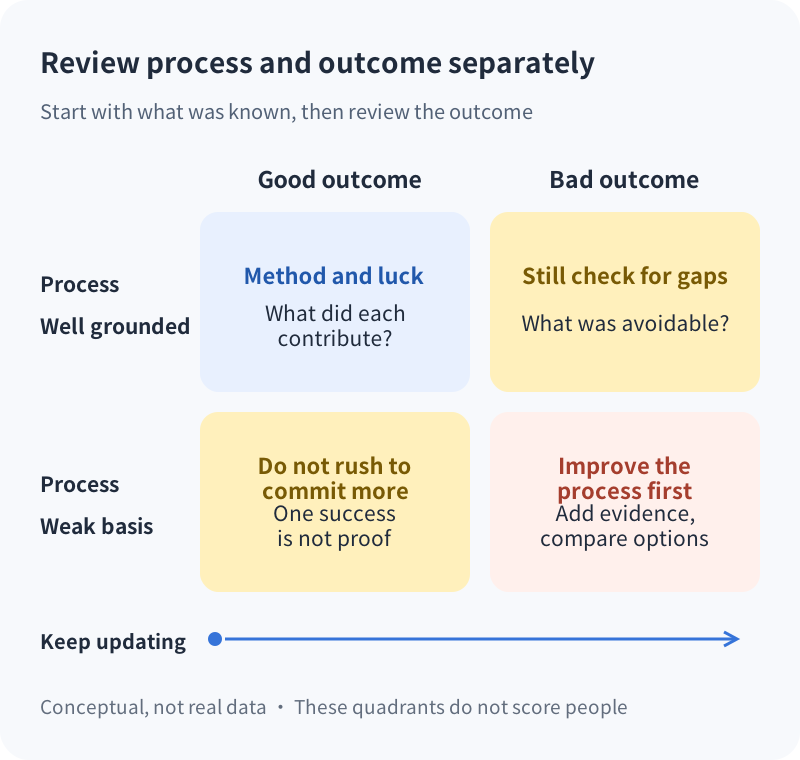
图解文字版
过程与结果的四格复盘图:有依据且结果好,要区分方法与运气;有依据但结果差,要查是否存在可避免的遗漏;依据薄弱但结果好,不应据此加码;依据薄弱且结果差,应先修正决策过程。概念示意,非真实数据。
03 还要问:与哪一种行动相比?
“做了以后不理想”,不自动说明“不做会更好”。我们只经历了一条路径,没经历的路径并不会自动变成好结局。
例如,不确定对方是否愿意见面,可以继续猜,也可以突然要求一个关系结论,还可以发出一次具体、诚实、允许拒绝的邀请:“周六想一起喝杯咖啡吗?不方便也没关系。”第三种选择并不保证成功,但它让意愿有机会被表达,又没有把一次回应变成审判。
比较这些行动,要看它们在不同情况下各会怎样,而非只想象最喜欢的那个结局。小而可调整的行动,常能兼顾了解情况与保护边界。所谓“可调整”,是减少不必要的后果,不是把别人当试验对象;得到拒绝后,也应停止施压。
04 信息什么时候值得继续找?
在决策层面,一条信息有没有价值,可以问得很具体:如果答案是 A,我会做什么;如果是 B,我会改做什么?如果两边都不会改变当前或未来的选择,继续搜索也许主要是在安抚焦虑。
这不否认好奇心和理解本身的价值。只是当目标是做决定,信息的数量不能替代行动的清晰度。尤其在相处中,反复解读上线时间和标点,可能增加故事,却没有增加可靠证据。能直接、适度地问清的事,不必无限推演。
一个实用的停止条件是:先写下什么证据会改变决定,再为等待设定合理期限。既允许新事实进入,也承认永远还会有没弄清的部分。
05 留余地,是为了能承受判断失误
投资里,风险管理需要考虑资金用途、期限和损失承受能力,而不是只问“我有多看好”。SEC 的投资者教育资料也把投资期限与风险承受能力列为资产配置的重要条件,并讨论分散配置;分散并不保证不亏损。[1]
费用是另一个不那么戏剧化、却真实存在的因素。它会减少留在组合中继续获得回报的资金,并随时间影响结果。[2] 与其幻想一次判断解决所有问题,更有用的是检查:假如这次看错,我是否还保有正常生活和调整的空间?
相处里的余地,则包括独立的生活、清楚的边界,以及不靠威胁维系的联系。它不等于永远不投入。承诺意味着愿意承担正常的磨合、照顾和责任;可退出也不等于遇到不舒服就撤退。但控制、胁迫和持续伤害,不应该被包装成“需要耐心承受的波动”。
06 换一个时间尺度,问题也会改变
“明天涨不涨”与“长期回报受什么影响”,不是同一道题。2013 年诺贝尔经济学奖的官方说明同时讨论了短期价格预测的困难,以及较长时期的可预测成分。[3] 这支持区分时间尺度,却不支持“长期一定上涨”或“某个人能够稳定择时”。
相处同样需要合适的观察窗口。一次回复慢,和长期不愿沟通,分量不同;一次争执,和持续不尊重边界,也不能混为一谈。拉长时间是为了看见模式,不是无限延后判断。关键是事先说清:观察什么,给多久,哪些事实出现后需要调整。
07 你也在改变你想预测的世界
还有一层更深的不确定性:行动会改变后续环境。市场里的共同预期与交易会影响价格,尽管单个普通投资者的影响通常很小。相处中,你是否坦诚、是否尊重拒绝,会直接改变彼此接下来愿意说什么、做什么。
不过,这个类比必须到此划一道线。人有自己的愿望和选择权,不是等待定价的资产。理解反馈,应该帮助我们改善沟通,而非发展一套操控技巧,制造嫉妒、稀缺感或焦虑来换取回应。双方更能自由表达,关系才更值得信任;这仍然不能保证双方会选择同一个方向。
08 与其追求确定,不如练习可靠
确定性要求未来按期待发生。可靠性则落在当下:承认不知道的部分,说清自己能做什么,兑现已经作出的承诺,发现错误时愿意修正,也允许别人作出不同选择。
下次陷入反复猜测时,可以留下一张简短的决策记录:
- 事实:我知道什么,哪些只是解释?
- 选择:除了现在想做的,还有什么办法?
- 后果:判断错了,谁承担代价,是否承受得起?
- 更新:什么新证据会让我调整,何时回来检查?
我们不必先赢得一场关于未来的辩论,才有资格开始生活。把依据说清,把风险放在能承担的位置,把他人的自由留给他人,然后认真走出下一步。未来仍然不确定,选择却可以更清楚。
资料与延伸阅读
- SEC / Investor.gov:Asset Allocation and Diversification。用于投资期限、风险承受能力与分散配置的基本说明。
- SEC / Investor.gov:How Fees and Expenses Affect Your Investment Portfolio,2025 年 7 月 23 日。用于费用影响的说明。
- NobelPrize.org:The Prize in Economic Sciences 2013 — Press release,2013 年 10 月 14 日。用于不同时间尺度的预测边界;另有官方 PDF。
资料核对:2026 年 10 月 28 日。配图均为原创概念示意,非真实数据。